
Em 2027, as alíquotas do IBS e da CBS para empresas do Simples Nacional dependem da forma de recolhimento escolhida: dentro do Simples Nacional (DAS) ou pelo regime regular de IBS/CBS, na modalidade conhecida como Simples Híbrido.
É importante distinguir as alíquotas de teste aplicáveis em 2026 das regras de tributação previstas para 2027. A CBS substitui o PIS e a Cofins em 2027, enquanto o IBS entra na fase inicial de transição.
1. Se a empresa recolher pelo Simples Nacional (DAS)
O IBS e a CBS serão incluídos no cálculo do Simples Nacional. Não haverá uma alíquota única de IBS e CBS aplicável a todas as empresas: a parcela dos tributos dependerá do anexo, da faixa de receita e da atividade da empresa.
Nota M&M: A Reforma Tributária está aí. Em breve, todas as empresas serão afetadas. Prepare-se! Receba direto no celular os artigos e as matérias mais recentes e importantes sobre a Reforma Tributária. É de graça. Clique aqui e participe do grupo de WhatsApp. Se tiver alguma dificuldade, envie um WhatsApp para (51) 3349-5050. com a mensagem “Quero entrar no grupo de WhatsApp da REFORMA TRIBUTÁRIA.”
Por exemplo, para o comércio, a legislação prevê percentuais de repartição específicos para CBS e IBS nas faixas do Simples Nacional de 2027 e 2028.
2. Se optar pelo regime regular (Simples Híbrido)
Nesse caso, os tributos serão calculados separadamente do DAS, conforme alíquotas específicas:
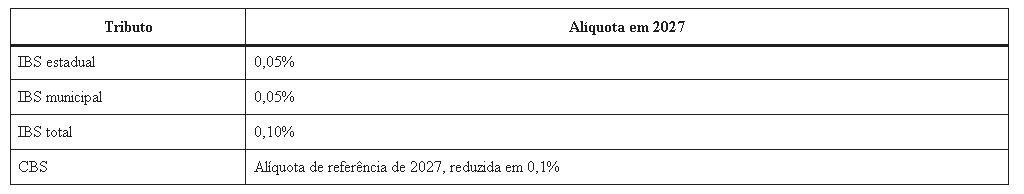
O IBS de 0,10% está previsto no art. 344 da Lei Complementar nº 214/2025.
A alíquota definitiva da CBS para 2027 depende da fixação da alíquota de referência, a ser definida até final de dezembro/2026.
Atenção: não confunda o IBS de 0,10% do regime regular com o percentual de repartição do IBS dentro do DAS. São sistemáticas diferentes.
Nota M&M: Saiba mais sobre a Reforma Tributária acessando artigos, matérias e a legislação sobre a Reforma Tributária. Clique aqui.
Fonte: Portal Tributário