
Prazo de opção foi prorrogado até 15/10/2026
Muitas empresas que atualmente estão sendo tributadas no Lucro Presumido ou Lucro Real devem avaliar a possibilidade de tributação pelo Simples Nacional para 2027.
Inicialmente, salientamos que com a Reforma Tributária houve mudanças que refletiram no Simples Nacional, especialmente quanto a prazos de opção e oportunidade de desistência, assim como a possibilidade de geração de créditos de CBS – e, a partir de 2029 de IBS – aos clientes da sua empresa.
| Nota M&M: A Reforma Tributária está aí. Em breve, todas as empresas serão afetadas. Prepare-se! Receba direto no celular os artigos e as matérias mais recentes e importantes sobre a Reforma Tributária. É de graça. Clique aqui e participe do grupo de WhatsApp. Se tiver alguma dificuldade, envie um WhatsApp para (51) 3349-5050. com a mensagem “Quero entrar no grupo de WhatsApp da REFORMA TRIBUTÁRIA.” |
Portanto, sempre é interessante analisar a possibilidade de migrar para o Simples Nacional a partir de 2027, observando os prazos específicos que exigem decisão ainda em 2026.
1. O que é o Simples Nacional
É um regime unificado e simplificado de tributação, instituído por Lei, que reúne em uma única guia (DAS) tributos federais, estaduais e municipais — e, com a Reforma Tributária, também o IBS e a CBS.
2. Quem poderá optar
Poderão optar as Microempresas (ME) e Empresas de Pequeno Porte (EPP) que:
- tenham receita bruta anual de até R$ 4.800.000,00;
- não explore atividade de factoring;
- não tenha sócio domiciliado no exterior;
- não tenha o titular ou sócio seja domiciliado no exterior
- não possua débito com o INSS, ou com as Fazendas Públicas Federal, Estadual ou Municipal, cuja exigibilidade não esteja suspensa;
- que não preste serviço de transporte intermunicipal e interestadual de passageiros;
- que não preste serviço de transporte intermunicipal e interestadual de passageiros, exceto quando na modalidade fluvial ou quando possuir características de transporte urbano ou metropolitano ou realizar-se sob fretamento contínuo em área metropolitana para o transporte de estudantes ou trabalhadores
- que não seja geradora, transmissora, distribuidora ou comercializadora de energia elétrica;
- que não exerça atividade de importação ou fabricação de automóveis e motocicletas;
- que não exerça atividade de importação de combustíveis;
- que não exerça atividade de produção ou venda no atacado de:
a) cigarros, cigarrilhas, charutos, filtros para cigarros, armas de fogo, munições e pólvoras, explosivos e detonantes;
b) bebidas não alcoólicas: cervejas sem álcool;
c) bebidas alcoólicas, exceto aquelas produzidas ou vendidas no atacado por: micro e pequenas cervejarias; micro e pequenas vinícolas; produtores de licores; e, micro e pequenas destilarias;
- que não tenha por finalidade a prestação de serviços decorrentes do exercício de atividade intelectual, de natureza técnica, científica, desportiva, artística ou cultural, que constitua profissão regulamentada ou não, bem como a que preste serviços de instrutor, de corretor, de despachante ou de qualquer tipo de intermediação de negócios;
- que não realize cessão ou locação de mão-de-obra;
- que não realize atividade de consultoria;
- que não se dedique ao loteamento e à incorporação de imóveis.
- que não realize atividade de locação de imóveis próprios;
- com não tenha ausência de inscrição ou com irregularidade em cadastro fiscal federal, municipal ou estadual, quando exigível.
3. Possível redução da carga tributária
A migração pode representar redução relevante da carga tributária frente ao Lucro Presumido, Real ou Arbitrado, além de simplificar o cumprimento das obrigações. O resultado varia conforme o perfil de cada empresa (margem, folha de salários, tipo de cliente), sendo necessária uma análise individual da empresa.
4. Prazo de opção — Prorrogado até 15/10/2026
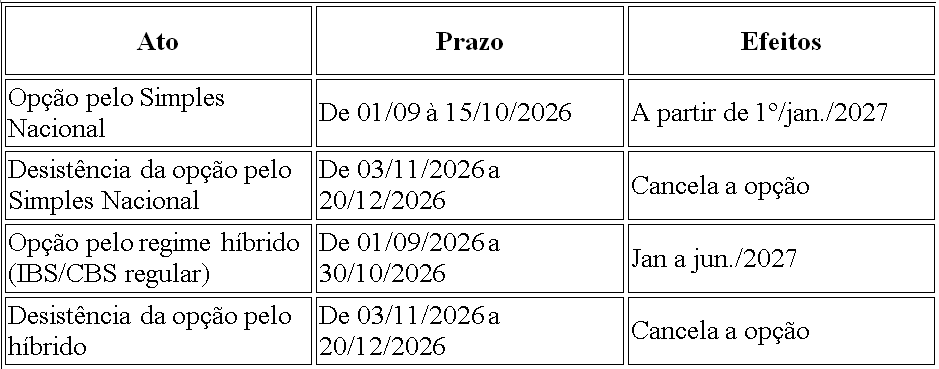
Para o ano-calendário de 2027, a opção pelo Simples Nacional não ocorrerá em janeiro/2027. Ela deverá ser formalizada até 15/10/2026, produzindo efeitos a partir de 1º de janeiro de 2027.
| Possibilidade de desistência: a empresa que optar pelo Simples Nacional poderá cancelar a opção até o dia 20/12/2026, caso conclua que a migração não é vantajosa. Após esse prazo, a decisão torna-se definitiva para 2027. |
5. Opção pelo regime híbrido (IBS/CBS pelo regime regular)
Com a Reforma Tributária, a nova legislação permite ao optante do Simples Nacional apurar e recolher o IBS e a CBS pelo regime regular (“por fora”), mantendo os demais tributos no DAS — é o chamado regime híbrido.
Quando isso é importante? Principalmente quando os clientes da sua empresa forem contribuintes do IBS/CBS pelo regime regular (em geral, médias e grandes empresas). Nesse cenário, eles só aproveitam o crédito integral de IBS/CBS se o fornecedor estiver no regime regular. No Simples Nacional “puro”, o crédito transferido ao cliente fica limitado ao valor recolhido no DAS, o que pode reduzir a competitividade nas vendas para outras empresas.
- Prazo: a opção pelo regime regular do IBS/CBS, para o primeiro semestre de 2027, também deverá ser exercida até 30/10/2026, com efeitos a partir de 1º de janeiro de 2027.
- Desistência: igualmente, a opção para recolher o IBS ea CBS “por fora” poderá ser cancelada até o dia 20/12/2026.
6. Quadro-resumo dos prazos (ano-calendário 2027)
7. Próximos passos
Se entender que é interessante a opção pelo Simples Nacional para 2027, diante dos prazos antecipados, recomendamos:
- Agendar reunião com o seu contador para realizar uma simulação comparativa entre o regime atual e o Simples Nacional;
- Regularizar eventuais pendências fiscais e cadastrais que possam impedir o ingresso;
- Avaliar o perfil dos seus clientes (contribuintes de IBS/CBS ou consumidores finais) para decidir sobre o regime híbrido;
- Formalizar a opção até 15/10/2026, com a segurança de poder desistir até 20/12/2026.
| Nota M&M: Saiba mais sobre a Reforma Tributária acessando artigos, matérias e a legislação sobre a Reforma Tributária. Clique aqui. |
Fonte: M&M Assessoria Contábil, com base na legislação vigente em 05/10/2026.