Reforma Tributária

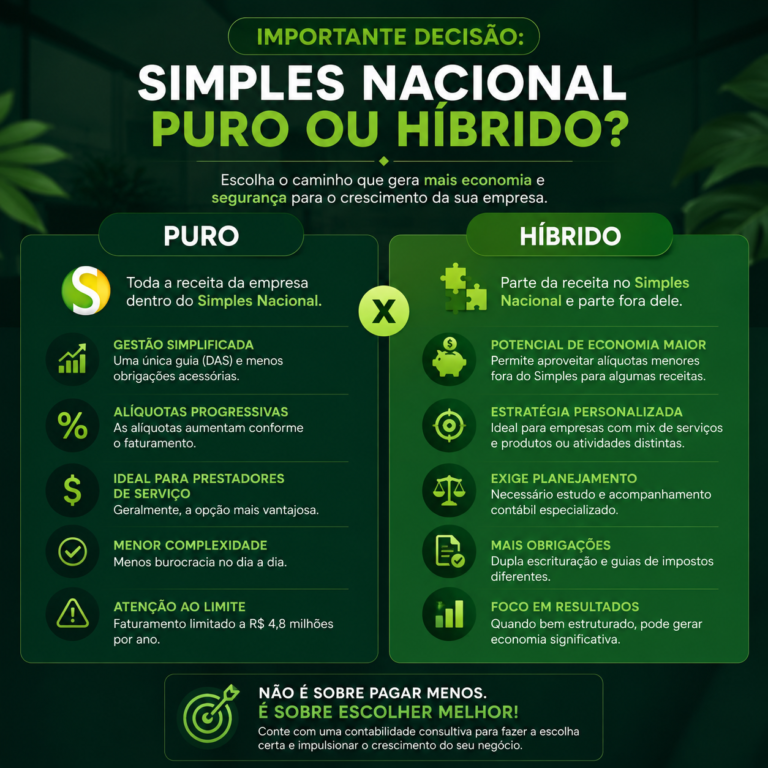
Importante decisão: Simples Nacional puro o híbrido
Neste vídeo, o Contador Marcone Hahan de Souza, traz importantes alertas quanto a opção pelo Simples Nacional Híbrido ou Puro, onde são abordados aspectos como:

Neste vídeo, o Contador Marcone Hahan de Souza, traz importantes alertas quanto a opção pelo Simples Nacional Híbrido ou Puro, onde são abordados aspectos como:
Neste vídeo, o contador da M&M Assessoria Contábil detalha as novidades para opção pelo Simples Nacional para 2027, incluindo a possibilidade de desistência da opção até 30/11/2026.
A transferência de créditos tributários é o mecanismo que permite usar, ceder ou compensar créditos fiscais acumulados por um contribuinte para quitar tributos próprios ou de terceiros, conforme regras legais específicas.
Com a Reforma Tributária, a partir de 2027, as empresas tributadas pelo Lucro Presumido deixarão de recolher o PIS e a COFINS pelo regime cumulativo, atualmente à alíquota conjunta de 3,65%. Esses tributos serão substituídos pela CBS (Contribuição sobre Bens e Serviços), que seguirá o regime não cumulativo.
Regulamentação da Lei Complementar nº 214/2025 trouxe mudanças importantes nas regras de opção pelo Simples Nacional, que NÃO SERÁ MAIS REALIZADA NO MÊS DE JANEIRO.
A partir das alterações trazidas pela Resolução CGSN nº 186, de 09/04/2026 (DOU de 17/04/2026), a solicitação para ingresso no Simples Nacional não será mais realizada no mês de janeiro.

Segue um quadro comparativo com foco nas principais mudanças que afetam o Microempreendedor Individual (MEI) em decorrência da Reforma Tributária (LC nº 214/2025). Algumas regras ainda dependem de regulamentação infralegal (Notas Técnicas, Atos da Receita Federal e do Comitê Gestor do IBS), mas o panorama abaixo reflete o cronograma vigente.
A vinculação entre o Documento Fiscal Eletrônico (DF-e) e a transação financeira sujeita ao split payment funciona para a correta apuração dos débitos do fornecedor e para a apropriação dos créditos pelo adquirente.
No procedimento de split payment, realiza-se essa vinculação de duas formas:
Empresas que desejam entrar ou retornar ao Simples Nacional em 2027 devem se preparar e ficar atentas aos novos prazos.
Com a Reforma Tributária, setembro de 2026 será um mês de decisões importantes para as empresas. Além da escolha sobre o recolhimento do IBS e da CBS em 2027, também será o período para solicitar o ingresso ou reingresso no Simples Nacional.
Segue um quadro comparativo com foco nas principais mudanças que afetam o Microempreendedor Individual (MEI) em decorrência da Reforma Tributária (LC nº 214/2025). Algumas regras ainda dependem de regulamentação infralegal (Notas Técnicas, Atos da Receita Federal e do Comitê Gestor do IBS), mas o panorama abaixo reflete o cronograma vigente.
A partir de 2027, o MEI estará sujeito às regras do IBS e da CBS, mas isso não significa que o MEI terá de recolher esses tributos separadamente, como uma empresa do regime regular.