Igrejas

Pastor Jubilado – Remuneração da Igreja incide Imposto de Renda
Mesmo que o Ministro Religioso seja portador de doença grave

Mesmo que o Ministro Religioso seja portador de doença grave
Impostos não podem ser cobrados de entidades religiosas e templos de qualquer culto, e esse entendimento também se aplica ao IPTU. Mesmo que o imóvel não tenha, temporariamente, área construída, o imposto não deve incidir sobre ele.
A imunidade a impostos das entidades religiosas pode abranger rendas, patrimônio e serviços que decorram da exploração de atividades econômicas não relacionadas com suas finalidades essenciais (propriamente religiosas), desde que:
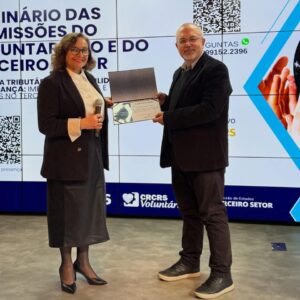

Palestra ministrada pelo contador da M&M Assessoria Contábil, Marcone Hahan de Souza, durante o Seminário: Reforma Tributária e Contabilidade na Governança: impactos sociais e desafios no Terceiro Setor, no dia 14/08/2026. O evento foi promovido pelo Conselho Regional de Contabilidade do Rio Grande do Sul para contadores e dirigentes de instituições sem fins lucrativos que estavam participando do evento, tanto presencialmente, quanto pela internet.
Um caso julgado pelo 2º Juizado Especial Cível da comarca de Joinville, no Norte de Santa Catarina, reacende o debate sobre os limites da liberdade religiosa dentro dos cultos. Um pastor e a igreja em que atua foram condenados solidariamente ao pagamento de R$ 5 mil de indenização por danos morais a um fiel que teve informações pessoais reveladas publicamente durante uma celebração religiosa.
Muitas pessoas confundem Estado laico com Estado ateu.
Não são conceitos equivalentes.
Estado laico significa que:
• não possui religião oficial;
• trata igualmente todas as religiões;
• garante liberdade religiosa;
• protege o direito de não possuir religião.
A Terceira Turma do Superior Tribunal de Justiça (STJ), por unanimidade, decidiu que a proteção legal que impede a penhora de poupança até o limite de 40 salários mínimos não se aplica às pessoas jurídicas sem fins lucrativos. Com esse entendimento, o colegiado manteve o bloqueio de valores na conta-corrente de uma associação executada (a extensão da impenhorabilidade para depósitos e aplicações financeiras em geral vem sendo discutida no Tema 1.285 dos recursos repetitivos).
A Declaração não é obrigatória no caso de imóvel imune ou isento de ITR, mas tal situação deverá ser assinalada no sistema Cafir.
A Declaração de ITR (DITR) diz respeito às informações cadastrais correspondentes a cada imóvel rural e seu proprietário, para que seja possível o cálculo do Imposto sobre aquela propriedade rural. Os proprietários de imóveis rurais de todo o Brasil, inclusive igrejas e demais instituições sem fins lucrativos, inicialmente, devem enviar a declaração de Imposto sobre a Propriedade Territorial Rural 2025 (DITR 2026) à Receita Federal. O prazo de entrega vai de 10 de agosto até o dia 30 de setembro de 2026.
Tribunal Superior Eleitoral considera essa prática como possível abuso de poder político e econômico
A utilização da estrutura e da autoridade de uma igreja pode configurar abuso de poder político ou econômico quando forem demonstrados o desvio de finalidade e o impacto na igualdade de oportunidades entre os candidatos nas eleições.


A Quarta
Turma do Tribunal Superior do Trabalho afastou a condenação de uma Igreja
Pentecostal ao pagamento de indenização de R$ 1.200.000,00 a um…