Séries Especiais

Empresas do Simples Nacional podem recolher o IBS e CBS “por fora”
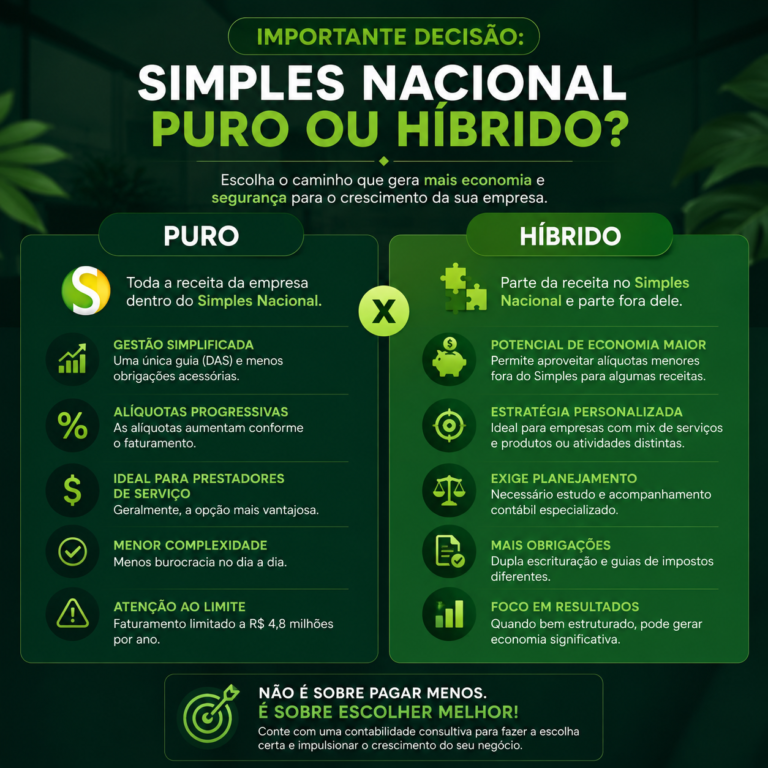
Recolhimento do IBS e CBS “por fora” poderá aumentar a competitividade das microempresas e empresas de pequeno porte
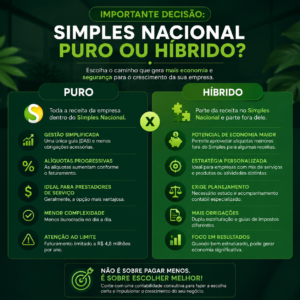
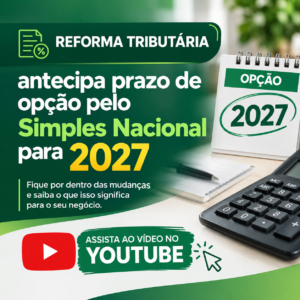
As empresas poderão, entre 1º e 30 de setembro de 2026, escolher como será o recolhimento do IBS e da CBS no primeiro semestre de 2027. A opção pelo regime regular significa que os dois tributos serão apurados e recolhidos separadamente, fora da guia única do Simples Nacional. Quem se arrepender, poderá voltar atrás até 30/11/2026.